
Les monnaies numériques de banques centrales en Afrique : une vue d’ensemble sur le futur
Alors que les crypto-monnaies continuent de faire leur chemin à travers le monde, les monnaies numériques de banques centrales (CBDC) gagnent en popularité en Afrique. D’après un rapport de 2022 par McKinsey, près de 40% des économies africaines envisagent d’adopter des CBDC pour revitaliser leurs systèmes financiers. Cette innovation pourrait transformer les transactions économiques sur le continent.
Contexte du marché africain
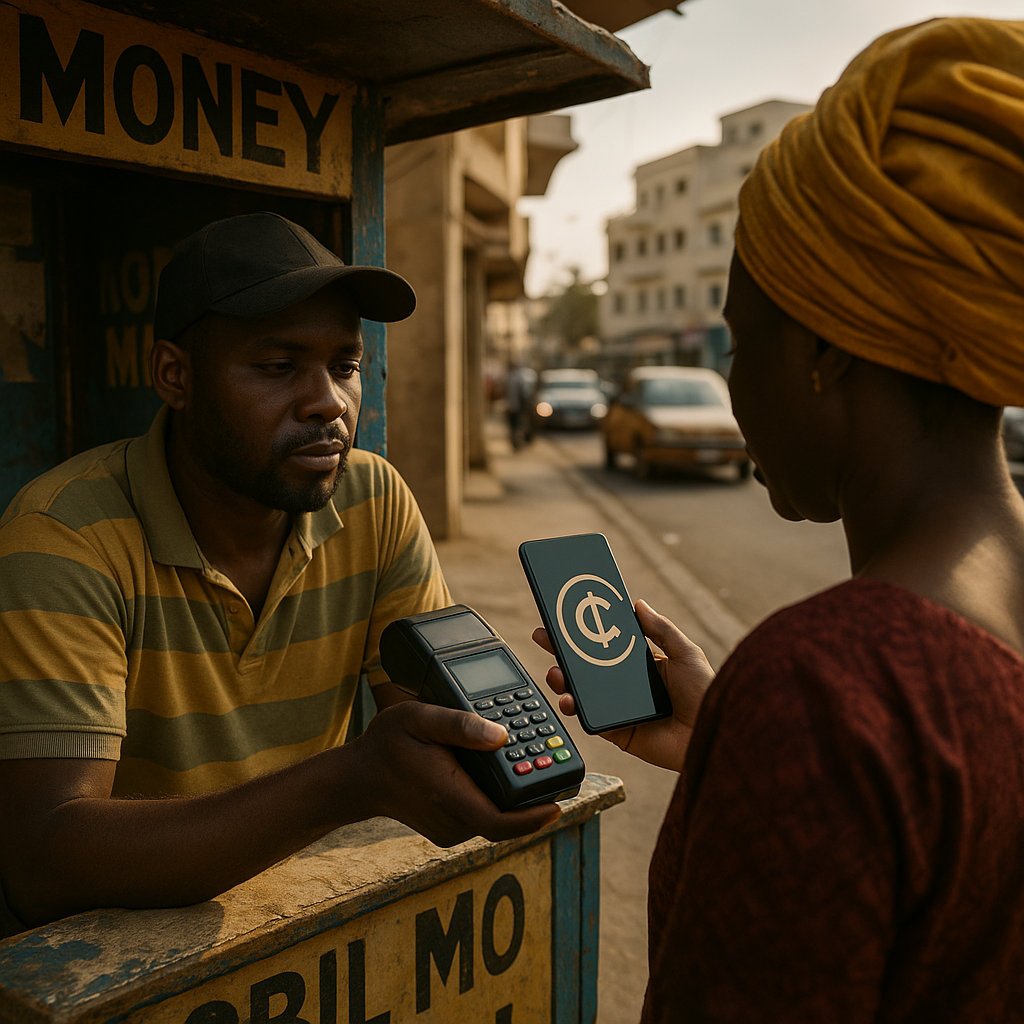
Le paysage économique africain est marqué par une diversité de monnaies fiduciaires et un accès limité aux services financiers modernes. Selon le rapport de GSMA de 2023, plus de 60% de la population africaine n’a pas accès à un compte bancaire traditionnel, mais le taux de pénétration des téléphones mobiles atteint 80%. C’est dans ce contexte que les CBDC peuvent offrir une inclusion financière accrue.
Analyse de la situation actuelle
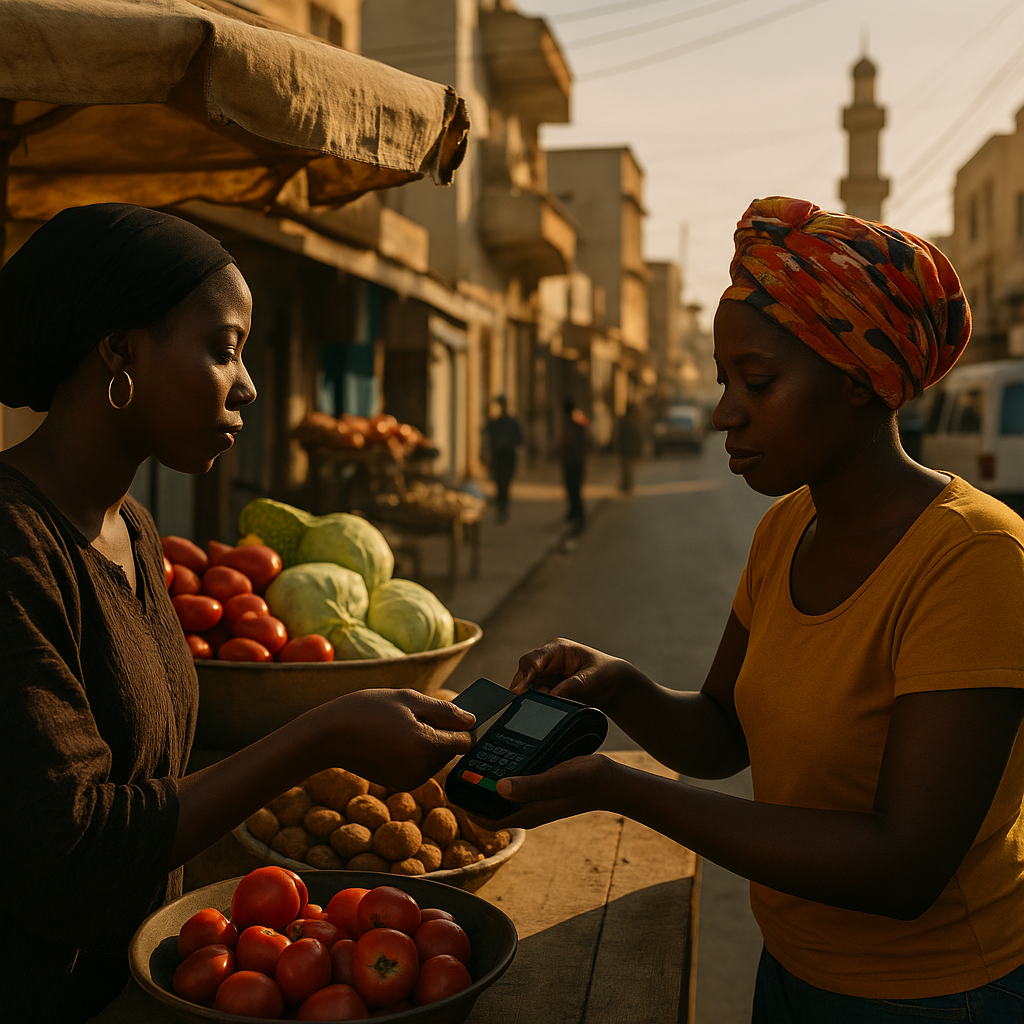
Les CBDC représentent une opportunité pour rationaliser les paiements transfrontaliers, réduire les coûts élevés et minimiser les délais de transaction. En Afrique, les monnaies numériques émises par les banques centrales pourraient également favoriser une plus grande transparence et réduire la fraude financière, un problème majeur souligné par un rapport de l’IFC en 2022.
Enjeux stratégiques pour les acteurs africains
Alors que plusieurs économies explorent l’implémentation des CBDC, des questions cruciales doivent être considérées. La sécurité des transactions numériques est primordiale, tout comme l’impact sur les systèmes bancaires traditionnels. Les gouvernements doivent trouver l’équilibre entre transparence et confidentialité des données utilisateurs, tout en intégrant ces monnaies dans l’écosystème existant.
Exemple concret : la eNaira au Nigeria
Le Nigeria est pionnier grâce à sa propre CBDC, la eNaira. Depuis son lancement, la eNaira a permis une augmentation de 8% des paiements numériques, selon une étude de Partech en 2023. Cette adoption démontre comment les CBDC peuvent s’intégrer efficacement dans l’économie et élargir l’accès aux services financiers.
Recommandations actionnables
- Test et Apprentissage : Les pays doivent adopter une approche itérative en testant d’abord les CBDC dans des environnements contrôlés avant une extension complète.
- Réglementation Agile : Mettre en place des cadres réglementaires flexibles qui peuvent évoluer avec la technologie et les besoins économiques.
- Partenariats Public-Privé : Collaborer avec le secteur privé pour développer des infrastructures robustes et pertinentes.
Perspectives 2026-2027
Dans les années à venir, les CBDC pourraient remodeler la façon dont les transactions se déroulent sur le continent. D’après les prévisions de McKinsey, d’ici 2027, le déploiement de CBDC pourrait permettre une augmentation de 15% de l’inclusion financière en Afrique. Cependant, le succès dépendra de l’acceptation sociale et de la capacité des gouvernements à sécuriser ces systèmes numériques.
Conclusion : Perspectives d’avenir et actions clés
Les CBDC représentent une avancée stratégique pour le continent africain en matière de transformation numérique. Les décideurs doivent adopter ces innovations avec prudence, tout en s’engageant à renforcer les infrastructures existantes et à développer une régulation adaptée. En conclusion, les CBDC sont prêtes à donner un nouvel élan à l’économie africaine, en posant les bases d’un avenir numérique inclusif et durable.