
L’essor des fintechs en Afrique francophone facilite l’accès, pas l’inclusion financière
L’Afrique francophone connaît une croissance rapide du secteur fintech, avec un impact considérable sur l’accessibilité financière. Cependant, cette expansion ne s’est pas encore traduite par une véritable inclusion financière pour la majorité de la population. Voici un état des lieux de la situation actuelle et les défis à relever pour transformer cet essor en véritable inclusion financière.
Le paysage fintech en Afrique francophone
Les fintechs se sont développées rapidement en Afrique francophone ces dernières années. Ces startups, majoritairement concentrées dans les grandes métropoles comme Abidjan, Dakar et Kinshasa, proposent des services variés allant des paiements mobiles, aux crédits en ligne, en passant par les services d’assurance. Leur croissance est alimentée par une combinaison de jeunes populations techniquement avisées et un taux d’adoption mobile élevé.
Accessibilité accrue aux services financiers
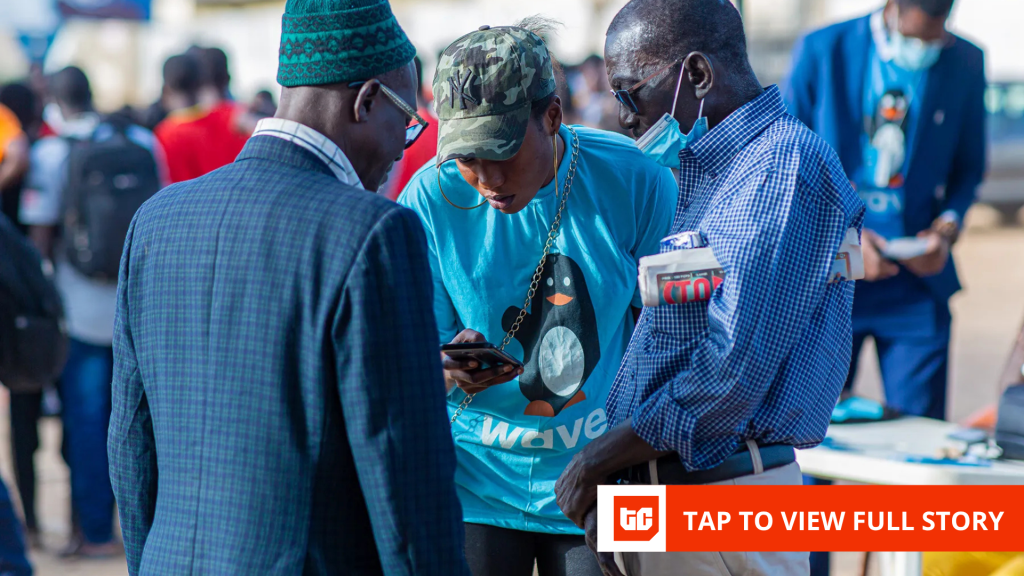
Les entreprises de fintech ont grandement facilité l’accès aux services financiers. Grâce à des solutions numériques, les Africains francophones peuvent désormais ouvrir des comptes, transférer de l’argent et accéder à des crédits avec une simplicité sans précédent. Ce bond en avant a été permis en partie par la réduction des coûts et la simplification des procédures bancaires.
Convergence mobile et bancaire
La convergence entre les services mobiles et bancaires a ouvert de nouvelles opportunités économiques. Les applications mobiles, souvent plus accessibles que les agences bancaires traditionnelles, permettent aux utilisateurs de gérer leurs finances via leur smartphone, atteignant ainsi une population qui était autrefois exclue des services bancaires traditionnels.
Les défis de l’inclusion financière
Malgré cette accessibilité accrue, l’inclusion financière reste un défi majeur. Beaucoup d’Africains francophones n’utilisent toujours pas ces services pour des transactions significatives ou pour accumuler du capital à long terme. L’une des raisons principales est le manque de confiance dans les institutions financières et une faible éducation financière.
Éducation financière
L’éducation financière est cruciale pour transformer l’accessibilité en inclusion. Elle permettrait aux utilisateurs de mieux comprendre et optimiser l’utilisation des services financiers disponibles. Des programmes d’éducation financière supplémentaires, tant au niveau des établissements scolaires qu’au sein des communautés, pourraient aider à intégrer davantage de personnes dans le système financier formel.
Confiance et sécurité
La confiance dans le système financier numérique doit également être renforcée. Les préoccupations concernant la sécurité des transactions et la protection des données personnelles subsistent, ce qui freine l’adoption de services fintech à plus grande échelle. Les fintechs devront cultiver une plus grande transparence et renforcer leurs mesures de sécurité pour gagner la confiance des consommateurs.
Vers une inclusion financière réelle
L’objectif ultime de l’essor des fintechs est d’assurer une inclusion financière réelle et durable. Cela passe par l’adaptation des services aux besoins des utilisateurs locaux, le renforcement des politiques de protection des consommateurs, et la promotion d’une meilleure intégration des services fintech dans le cadre réglementaire existant.
Politiques favorables et partenariats stratégiques
Le soutien des gouvernements et des institutions internationales est essentiel pour créer un cadre réglementaire favorable à l’expansion des fintechs. Des partenariats stratégiques entre les institutions financières traditionnelles et les fintechs peuvent également renforcer l’écosystème en élargissant l’offre de services et en partageant les infrastructures.
En conclusion, l’essor des fintechs en Afrique francophone a certes permis une meilleure accessibilité aux services financiers, mais l’inclusion financière reste à concrétiser. En surmontant les défis de l’éducation financière, de la confiance dans les systèmes numériques et en adaptant les services aux besoins locaux, les fintechs pourront jouer un rôle crucial dans le développement économique et social de la région.